
PCB产业链高景气度有望持续
2026-09-30 · hwskxc.com
A股三大指数今日集体小幅反弹,截止收盘,沪指涨0.18%,深证成指涨0.34%,创业板指涨0.09%。沪深京三市成交额仅1.42万亿,较昨日大幅缩量近3000亿。行业板块多数收涨, 元件 、 电池 、 房地产开发 、 广告营销 、 房地产服务 、 传媒 、影视 院线 、 能源金属 板块涨幅居前,航天装备板块跌幅居前。个股方面,上涨股票数量接近3500只,近6
A股三大指数今日集体小幅反弹,截止收盘,沪指涨0.18%,深证成指涨0.34%,创业板指涨0.09%。沪深京三市成交额仅1.42万亿,较昨日大幅缩量近3000亿。行业板块多数收涨, 元件 、 电池 、 房地产开发 、 广告营销 、 房地产服务 、 传媒 、影视 院线 、 能源金属 板块涨幅居前,航天装备板块跌幅居前。个股方面,上涨股票数量接近3500只,近60只股票涨停。 房地产 板块大涨, 万科A 、 深物业A 、 信达地产 、 华发股份 、 滨江集团 、 华联控股 涨停。
据媒体报道, PCB 产业链涨价正向下游全面传导:江西宏瑞兴科技宣布覆 铜 板出厂价上调10%;玻纤龙头 中国巨石 9月对 电子 布厚布、薄布分别提价15%与20%; 建滔集团 部分产品涨幅10%至20%。上游原材料、中游覆 铜 板至下游 PCB 的成本传导机制已经打通,下游 PCB 厂商陆续启动重新报价,高阶HDI、IC载板等高端赛道需求持续高增,BT载 板材 料交期已拉长至16至20周。
而在AI算力产业爆发、上游原材料涨价等多重背景下,PCB产业链整体热度持续攀升。为抢抓高端市场增量、提升核心竞争力,近期多家行业上市公司真金 白银 加码高端PCB产能建设。9月24日, 一博科技 发布公告称,公司董事会审议通过了《关于新增投资珠海板厂二期的议案》,同意公司全资子公司珠海市一博 电子 有限公司新增投资建设珠海PCB板厂二期项目。9月23日,吉安 满坤科技 股份有限公司发布公告称,公司拟发行7.6亿元可转换公司债券,募集资金将用于泰国高端 印制电路板 生产基地项目、智能化与数字化升级改造项目。
据不完全统计,截至9月20日,年内已有13家PCB公司披露定增预案或完成定增,合计募资规模约293.10亿元,是2025年全年定增规模的4.52倍。从 鹏鼎控股 96亿元、 深南电路 43.67亿元到 兴森科技 39亿元,头部企业几乎将全部身家押注AI算力方向——AI服务器、高速光模块、高阶HDI、封装基板。这轮定增潮背后,是AI算力需求从“预期”到“兑现”的关键拐点,也是PCB行业开启高端化扩产新周期的标志性事件。
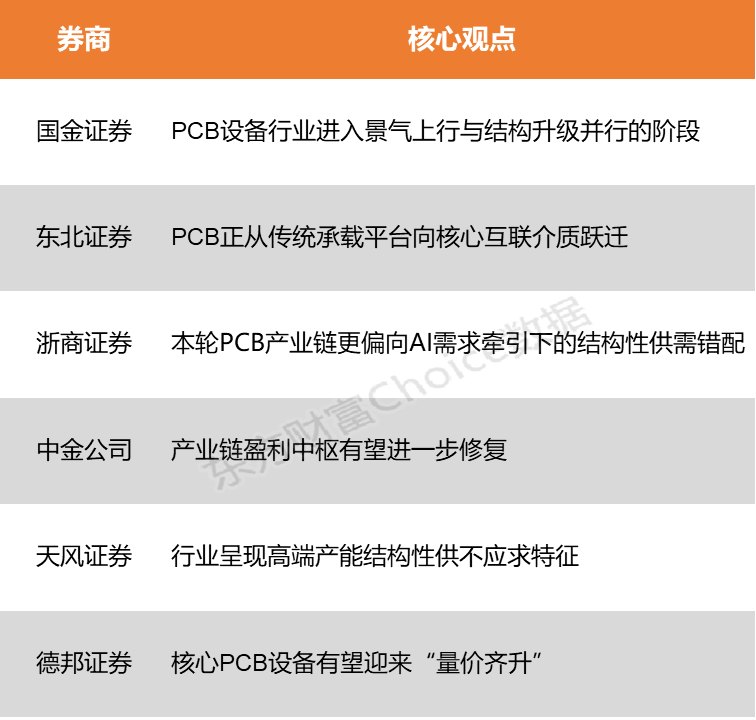
国金证券 研报表示,AI算力建设驱动高端PCB扩产,同时高多层化、高阶HDI化、材料低损耗化与线路精细化四大趋势推动设备升级,二者叠加,PCB设备行业进入景气上行与结构升级并行的阶段。 东北证券 指出,涨价已从高端向普品扩散,涨价周期至少延续至2027年,PCB正从传统承载平台向核心互联介质跃迁。
国金证券 :PCB设备行业进入景气上行与结构升级并行的阶段
AI算力建设驱动高端PCB扩产,同时高多层化、高阶HDI化、材料低损耗化与线路精细化四大趋势推动设备升级,二者叠加,PCB设备行业进入景气上行与结构升级并行的阶段。机构看好三条核心受益环节:一是超快激光钻孔,材料升级打开需求,产业化迈入0-1阶段;二是层压机,高多层、材料升级与mSAP三重共振,扩产需求加速释放;三是曝光设备,线路精细化推动直写成像升级,进入产业爆发前刻。随着AI高端板扩产持续与工艺技术升级,超快激光、层压机与曝光设备的市场空间广阔,建议重点关注在核心环节具备技术卡位与量产能力的龙头厂商。
东北证券 :PCB正从传统承载平台向核心互联介质跃迁
供给端高端产能的硬约束将持续放大供需缺口,AI算力基建驱动高端覆 铜 板量价齐升,涨价已从高端向普品扩散,涨价周期至少延续至2027年,PCB正从传统承载平台向核心互联介质跃迁。
浙商证券 :本轮PCB产业链更偏向AI需求牵引下的结构性供需错配
本轮PCB产业链更偏向AI需求牵引下的结构性供需错配。高端 电子 布与高端铜箔受制于设备交期、工艺良率和客户认证周期,新增名义产能难以快速转化为有效供给,价格与加工费具备支撑;树脂与CCL环节则呈现产品分化和差异化传导。在下游需求爆发而上游扩产未完成时,覆铜板具备较大的价格弹性,上游供应链有望获得超额溢价力。
中金公司 :产业链盈利中枢有望进一步修复
本轮覆铜板涨价并非单一成本传导,而是成本约束、供给偏紧与AI需求扩容共同作用的结果,随着材料成本压力逐步显性化,产业链向下游客户顺价的必要性和可行性均在逐步提升,产业链盈利中枢有望进一步修复。
天风证券 :行业呈现高端产能结构性供不应求特征
PCB整体受益于AI算力高景气,涨价效应持续传导。高端PCB需求强劲,AI服务器PCB价值量显著高于传统产品,行业呈现高端产能结构性供不应求特征。
德邦证券:核心PCB设备有望迎来“量价齐升”
AI PCB厂商大幅扩产,预计拉动26-27年PCB设备增速超过30%。据我们不完全统计,全球主流PCB板厂2026年以来扩产规划投资规模达1012亿元,扩产重心集中于AI配套高多层、高阶HDI高端产能。我们预计, AIPC B设备需求25-27年分别为158、295和670亿元,AI PCB拉动全球PCB设备需求26、27年的同比增速分别为30%和64%。现有设备产能或不足以支撑2027年行业需求快速增长,核心PCB设备有望迎来“量价齐升”。
(本文不构成任何投资建议,投资者据此操作,一切后果自负。市场有风险,投资需谨慎。)